

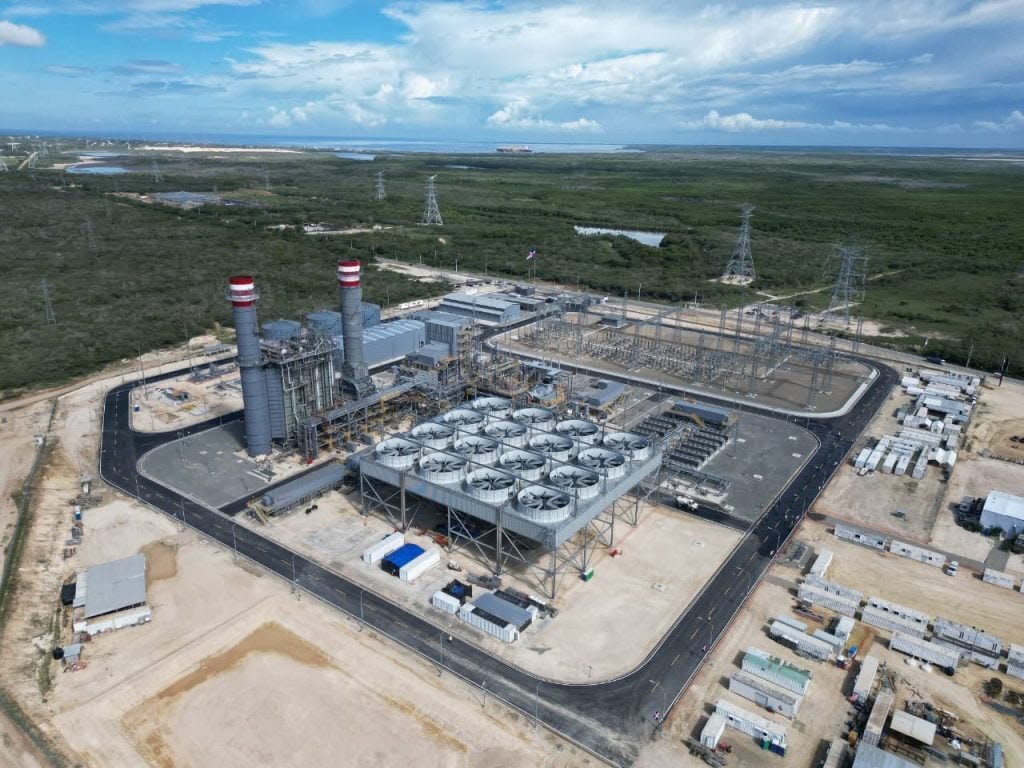
Al 30 de junio de 2026, los fondos de pensiones tenían RD$23,978,000 millones en el Fondo de Inversión Cerrado de Desarrollo de Infraestructuras Energéticas I, conocido como FICDIE I. Ese vehículo posee el 51% de Manzanillo Gas & Power y le proporciona financiamiento. A su lado están Itabo, Grupo Popular, Energía de las Américas —ENERLA— y Coastal Dominicana. Junto con el fondo, integran los cinco inversionistas que la empresa presenta como socios de un complejo de gas natural y generación eléctrica cuya inversión supera los US$1,700 millones.
El punto de partida estuvo en una decisión del Estado: contratar nuevos megavatios para abastecer al sistema eléctrico. Para los promotores, la bahía ofrecía la posibilidad de reunir en un mismo desarrollo el abastecimiento de gas y la venta de electricidad a largo plazo.
El negocio empezó con una “licitación”
En 2021, se lanzó la “licitación internacional” EDES-LPI-NG-01-2021 para nueva generación en Manzanillo. El proyecto reunía dos necesidades que debían resolverse juntas: producir electricidad y disponer de una terminal capaz de recibir el gas natural licuado con el que se alimentarían las centrales. El combustible viajaría por barco, sería almacenado y convertido nuevamente a gas antes de llegar a las turbinas.
Los ganadores se anunciaron el 30 de mayo de 2022. El primer bloque, una central de 420 megavatios y la terminal de gas, correspondió al consorcio integrado por Haina Investment Co., Ltd., Shell Gas & Power Development y Enerla. El segundo bloque, otra central de 420 megavatios, fue adjudicado al consorcio que reunía a Coastal Petroleum Dominicana, Manzanillo Energy y Lindsayca. El expediente de la Resolución SIE-137-2024-RCD registra a Coastal Petroleum Dominicana S. A., con el 51% de Consorcio Manzanillo Energy, S. A.; a Manzanillo Energy, S. A. S., con el 37%, y a Lindsayca, Inc., con el 12%. Esta última es una empresa constituida en Texas, dedicada a infraestructura energética y representada por su presidente, el empresario venezolano Héctor José Fuentes Guaimare. La estructura de origen explica por qué en los expedientes aparecen dos adjudicatarios, aunque hoy la presentación del complejo integrado reúna 840 megavatios bajo el nombre Manzanillo Gas & Power.
Para los inversionistas, una pieza decisiva era contar con compradores de la electricidad durante años. Edesur Dominicana, Edenorte Dominicana y la Empresa Distribuidora de Electricidad del Este, firmaron los contratos de compraventa de potencia y energía en julio de 2023. Las distribuidoras serían la salida comercial de una obra que todavía necesitaba capital, equipos y permisos para producir.
En febrero de 2023, Haina Investment había comunicado al mercado la constitución de Manzanillo Gas & Power, S. A., como vehículo del consorcio adjudicatario, con una participación inicial del 80%. El 1 de agosto de 2024 se firmó la concesión definitiva núm. 008/2024, que autorizó a esa sociedad a explotar por treinta años una central de ciclo combinado de 420 megavatios netos en Pepillo Salcedo. El segundo bloque tiene su propio expediente eléctrico bajo Consorcio Manzanillo Energy.
El negocio fue tomando forma entre contratos de venta, concesiones y acuerdos de financiamiento. La infraestructura abarca mucho más que las plantas: incluye instalaciones marítimas, unidades flotantes para almacenar y regasificar el combustible, gasoductos y la conexión al sistema eléctrico. Cada componente necesita estar disponible para que los contratos de electricidad se conviertan en facturación.
Haina Investment: acciones por cuotas
Haina Investment Company, HIC, es una sociedad de inversión constituida en las Islas Caimán en 1999. Su historia dominicana viene del proceso de capitalización del sector eléctrico: adquirió el 50% de EGE Haina, la Empresa Generadora de Electricidad Haina, por US$144.5 millones. Ese origen importa porque el patrimonio acumulado alrededor de una generadora en operación terminó sirviendo de base a la nueva estructura que participa en Manzanillo.
La reorganización continuó con Manzanillo. Un acuerdo de abril de 2024 precedió al traspaso de Manzanillo Gas & Power FICDIE, Inc., efectivo el 18 de septiembre de 2025. Haina Investment Company (HIC) notificó al mercado de valores el 7 de octubre que había transferido al fondo la totalidad de su participación en esa sociedad. Esta es la compañía mediante la cual el fondo mantiene su inversión en el proyecto.
Los estados auditados del fondo registran en US$54,000 la adquisición de las acciones de ese vehículo. Es el importe de esa operación societaria, mientras el financiamiento para desarrollar Manzanillo aparece principalmente en préstamos. La diferencia permite entender una característica central del negocio: el socio mayoritario también tiene dinero por cobrar dentro de la estructura que controla.
Los accionistas de Haina Investment Company, Limited, son Haina Energy Holdings II, con el 75.59 %, y el Banco Central de la República Dominicana, con el 24.41%. Feller Rate identifica a NOLA Fund como controlador final de Haina Energy Holdings II y a INICIA como administradora de ese fondo. La cadena conecta así al accionista mayoritario de Haina Investment Company, Limited, con la firma privada de administración de activos representada públicamente por Felipe Vicini y Angie Bergés.
Los nombres que administran el dinero
El Fondo de Inversión Cerrado de Desarrollo de Infraestructuras Energéticas I (FICDIE I) es un patrimonio separado de la empresa que lo administra. Esa responsabilidad corresponde a la Sociedad Administradora de Fondos de Inversión Universal, conocida como AFI Universal, perteneciente al Grupo Universal, cuyo consejo preside Dolores Pozo Perelló. La AFI gestiona las operaciones del fondo, su contabilidad y la información a sus aportantes, conforme a las reglas del mismo.

Trelia Energy Advisors, empresa afiliada a INICIA (Grupo Vicini) interviene como gestor especializado de industria como firma de asesoría y gestión de activos en energía e infraestructura. Su consejo incluye a Felipe Vicini, Amelia Vicini, José Manuel Ortega, Juan Manuel Muñoz, Leonel Melo y Luis Mejía. Este último, Luis Mejía Brache, preside también el consejo de Manzanillo Gas & Power, cuya gerente general es Mónika Infante Henríquez. Leonel Melo representó a Haina Investment como presidente de su consejo en la presentación pública del proyecto.
Esos nombres permiten identificar quién aportó las inversiones originales, quién administra el patrimonio y quién acompaña los negocios energéticos: INICIA administra NOLA Fund, que controla a Haina Energy Holdings II, sociedad propietaria del 75.59% de Haina Investment Company, Limited. La AFI Universal administra el Fondo de Inversión Cerrado de Desarrollo de Infraestructuras Energéticas I, mientras Trelia Energy Advisors aporta la gestión especializada en energía y es así como los fondos de pensiones de los trabajadores participan como compradores de cuotas, aportando dinero que pertenece a los afiliados y que se utiliza para realizar inversiones y financiar este negocio.
La mayor posición del dinero de los fondos de pensiones corresponde al ahorro administrado por AFP Popular: RD$18,980.83 millones, equivalentes al 79.16% de los RD$23,978,000 millones colocados. A su vez, ese fondo posee el 50% de la Empresa Generadora de Electricidad Haina (EGEHAINA) y el 51 % de Manzanillo Gas & Power, proyecto al que también proporciona financiamiento. Así, el ahorro de los trabajadores participa en ambos negocios. También están invertidos RD$3,289.59 millones del ahorro administrado por la AFP Reservas y RD$1,669.87 millones del Fondo de Solidaridad Social, administrado por esa misma entidad. La Administradora de Fondos de Pensiones JMMB BDI completa la relación con RD$37.71 millones.
El fondo reúne dos inversiones empresariales principales: el 50% de EGE Haina y su participación y financiamiento en Manzanillo. En mayo de 2026, Feller Rate situó a la primera en el 56.1% de los activos y a Manzanillo Gas & Power FICDIE, Inc. en el 39.5%, principalmente mediante deuda. La vinculación del ahorro con la obra pasa por ese patrimonio compartido, donde conviven una generadora que ya vende electricidad y el desarrollo de una planta que debió entrar en funcionamiento años atrás, la cual todavía no ha comenzado a producir.
Grupo Popular se sienta a ambos lados de la inversión
Grupo Popular participa en Manzanillo por cuenta propia y, a través de una de sus filiales, administra la mayor posición de los fondos de las pensiones de los trabajadores en el fondo accionista. Sus estados consolidados de 2025 registran una inversión en acciones de Manzanillo Gas & Power, Inc. equivalente a US$43.686 millones. Es una participación del grupo financiero, distinta del ahorro que AFP Popular administra para sus afiliados.
El grupo también aparece en el financiamiento previo de la obra. Popular Bank, su entidad bancaria internacional, adelantó recursos que Haina Investment utilizó para pagar proveedores y después recuperó parcialmente con una emisión de bonos. Banco Popular Dominicano fue, además, la entidad donde Manzanillo Gas & Power recibió los recursos de otra emisión para pagar contratistas.
La red conecta así tres papeles del mismo grupo: inversionista del proyecto, proveedor de financiamiento bancario y propietario de la AFP que administra la mayor inversión del dinero de los trabajadores en el fondo mayoritario. Cada papel tiene su contrato y su beneficiario económico, pero todos convergen alrededor de la construcción.
Desde el 23 de octubre de 2026, Manuel Grullón Hernández preside el consejo de Grupo Popular. Felipe Vicini Lluberes ocupa la vicepresidencia del consejo, según la comunicación corporativa que anunció el cambio. Vicini aparece también en Trelia y en la representación pública de INICIA. René Grullón representó al grupo financiero durante la visita oficial a Manzanillo de septiembre de 2026.
La presentación pública del proyecto identifica cinco inversionistas, pero no desglosa cuánto del 49% restante corresponde individualmente a Grupo Popular, Itabo, Enerla y Coastal.
Itabo y Enerla amplían la participación del dinero de las pensiones
La Empresa Generadora de Electricidad Itabo, S. A., aporta al proyecto la experiencia de una generadora térmica en operación y una estructura en la que participan capital privado y Estado. El 50% de sus acciones pertenece a Coastal Itabo, Ltd., subsidiaria de Inversiones Radiante sociedad bajo el control de Grupo Linda, que preside el empresario Félix García, quien entra a la estructura mediante adquisición de la participación de AES, anterior propietario privado de Itabo, formalizada en abril de 2021. El Fondo Patrimonial de las Empresas Reformadas (Fonper), tiene el 49.97 % de Itabo, y el 0.03 % corresponde a exempleados de la antigua Corporación Dominicana de Electricidad.
Los fondos de pensiones mantenían RD$854.79 millones en bonos de Itabo al cierre de junio de 2026. La empresa colocó US$100 millones con los que amortizó préstamos anteriores. Entre quienes recibieron esos pagos figuraron Banco Popular Dominicano, Popular Bank, Banreservas y el Fondo Cerrado de Desarrollo de Sociedades Popular, administrado por AFI Popular, filial del grupo financiero. Este último recuperó aproximadamente US$15.02 millones a través de las tres emisiones.
Ese recorrido muestra como el dinero del ahorro de los trabajadores ha sostenido deuda de una compañía que también es socia de Manzanillo. Los documentos del uso de los bonos describen el pago de obligaciones anteriores de Itabo; su participación en la nueva planta es el vínculo societario que incorpora a esa deudora al mapa del proyecto.
Enerla tiene una historia distinta. Es la firma mediante la cual Centro Cuesta Nacional presenta sus inversiones energéticas. Su equipo de liderazgo reúne a integrantes de la familia González Cuadra y directores independientes. José Miguel González Cuadra preside el consejo; también figuran Alejandro González Cuadra, José Manuel González Cuadra e Isabel González Cuadra, junto con Rafael P. Medina y Cynthia Vega como miembros independientes. Jean Marcos Troncoso aparece en su equipo directivo.
Enerla estuvo en el consorcio que obtuvo el primer bloque de Manzanillo y permanece en la relación actual de inversionistas. Sus otros negocios incluyen Energas y Enadom. Energas opera una central de 300 megavatios convertida a gas natural en 2020. Enadom, Energía Natural Dominicana, reúne a Energas y AES Dominicana en la comercialización de gas y en infraestructura como el Gasoducto del Este y el almacenamiento en Andrés, Boca Chica.

En bonos de Enadom, las pensiones tenían RD$1,516.51 millones. Aquí el nexo con Manzanillo pasa por un inversionista compartido: Enerla. Enadom conserva la obligación de pagar sus propios títulos. Es otra relación del ahorro con el grupo empresarial que participa en la nueva planta, mientras las operaciones de gas de Enadom tienen sus instalaciones y contratos.
Coastal Petroleum Dominicana, S. A., presentada como Coastal Dominicana en la relación de inversionistas de Manzanillo, completa el grupo divulgado por el proyecto. Nació en 1999 como iniciativa de Grupo Propagas, que la incluye entre sus empresas, y opera una terminal de combustibles en San Pedro de Macorís. Su actividad comprende la importación, almacenamiento y despacho de derivados del petróleo y gas licuado. En la presentación gubernamental del proyecto se identificó a Arturo Santana Reyes como presidente de Coastal Petroleum Dominicana y a Carlos Martí Besonias como vicepresidente.
Coastal estuvo vinculada a la adjudicación del segundo bloque. Su nombre debe distinguirse de Coastal Itabo, la sociedad propietaria del capital privado de Itabo. La primera aparece como inversionista del complejo; la segunda es un eslabón en la propiedad de otra de sus socias. La coincidencia de nombres no las convierte en una sola empresa.
El dinero de los trabajadores a través de bonos de deuda llegó a los proveedores
La conexión documental más directa entre una emisión y la construcción está en Haina Investment. En 2024 captó US$25 millones mediante tres emisiones de bonos de los fondos de pensiones. El informe del representante de los tenedores identifica dos operaciones que permiten seguir los pagos hasta Manzanillo Gas & Power.
La quinta emisión, de US$5 millones, fue transferida íntegramente el 4 de marzo de 2024 a la cuenta de Manzanillo Gas & Power, S. A., en Banco Popular Dominicano. El 18 de marzo se autorizó un pago de US$4.9 millones a Siemens Energy. El remanente se utilizó para otros proveedores y gastos administrativos. La sexta emisión, también de US$5 millones, pagó el 20 de marzo una parte del préstamo de Popular Bank que había financiado proveedores del mismo proyecto.
Los fondos de pensiones conservaban RD$635.99 millones en bonos de Haina Investment a junio de 2026. El saldo corresponde al conjunto de títulos de la compañía en sus carteras; la documentación del destino de las emisiones permite identificar cuáles operaciones estuvieron ligadas a Manzanillo.
Siemens Energy suministra tecnología para la generación eléctrica. TSK, empresa de ingeniería y construcción, incluye las dos centrales de Manzanillo entre sus proyectos. BW interviene en la solución marítima de almacenamiento y regasificación. Shell, que figuró en el consorcio adjudicatario original, aparece en la presentación de la operación como suministradora de gas natural licuado. El comprador del bono presta a Haina Investment; esta canaliza recursos hacia una obra que contrata a esas compañías para poder generar.
El fondo es dueño y también prestamista
En la vía del fondo cerrado, la participación societaria convive con un crédito que crece mientras se construye. Al cierre de 2024, el Fondo de Inversión Cerrado de Desarrollo de Infraestructuras Energéticas I (FICDIE I) tenía US$77.01 millones por cobrar en un préstamo. Al terminar 2025, el saldo alcanzaba US$301.15 millones. Los estados auditados describen un financiamiento original de US$290.03 millones a una empresa local; Feller Rate identifica los préstamos del fondo como financiamiento para desarrollar Manzanillo.
El préstamo paga una tasa variable: la SOFR (Secured Overnight Financing Rate), en español, tasa de financiamiento garantizado a un día. Es una referencia del costo de préstamos en dólares respaldados por títulos del Tesoro de Estados Unidos, más cinco puntos porcentuales, con intereses que pueden incorporarse al capital cada 365 días. El contrato dispone el pago del capital y los intereses al vencimiento, el 18 de septiembre de 2028, y contempla una garantía mobiliaria sobre acciones comunes del deudor. La obra recibe recursos durante la construcción y el fondo acumula una cuenta que deberá cobrar.
Durante el primer semestre de 2026, el fondo desembolsó otros US$55.2 millones en préstamos. Su balance de junio presenta US$402.34 millones en la partida conjunta de préstamos y otras cuentas por cobrar. En esos seis meses reconoció US$15.56 millones de intereses por préstamos, mientras el flujo de efectivo registró cero cobros en ese renglón. La diferencia entre ingreso registrado y dinero recibido aparece, por tanto, en sus propios estados.
Otra operación reunió al FICDIE I, Itabo, Grupo Popular y Enerla en una facilidad de cartas de crédito por US$116 millones liderada por Bladex. Esas cartas respaldan determinadas obligaciones de pago de Manzanillo Gas & Power Holdco, Inc. Son compromisos de respaldo sujetos a sus condiciones, dentro de una estructura que combina aportes de inversionistas, préstamos y garantías.
La electricidad debe empezar a pagar la inversión
En septiembre de 2026, el Ministerio de Energía y Minas situó el avance general del complejo en 66.9% y mantuvo su entrada en operación para 2028. La línea de transmisión estaba terminada; el primer bloque alcanzaba 68% y el segundo, 64.5%. Todavía faltaban trabajos marítimos y la conversión del buque destinado a regasificar el combustible. El calendario de construcción se acerca así al año en que vence el préstamo descrito en los estados auditados del fondo.
La venta de electricidad contratada a las distribuidoras deberá generar los ingresos operativos con los que el proyecto atienda combustible, funcionamiento y compromisos financieros. Los estados revisados no ofrecen un calendario completo de pagos de toda la deuda bancaria ni permiten fijar aquí el orden contractual de cobro de cada acreedor, sin embargo, la fecha comprobada de vencimiento del crédito del fondo es septiembre de 2028, que sería cuando la planta entre en funcionamiento.
El plazo tiene, además, una dimensión pública. Panorama a través un reportaje de la periodista Ivonne Ferreras documentó el 26 de octubre que el contrato de compraventa contempla penalidades por tardanza y remite al Contrato de Implementación para el monto de la garantía de fiel cumplimiento. La información solicitada a la Comisión Nacional de Energía no permitió comprobar públicamente todos los términos y su aplicación. La terminación de la obra interesa al sistema que espera los megavatios y a los inversionistas que esperan cobrar.
Tres calendarios para que vuelva el dinero
El primer regreso corresponde a los préstamos y bonos. El crédito del fondo descrito en la auditoría vence el 18 de septiembre de 2028. Su pago devolvería recursos al patrimonio del Fondo de Inversión Cerrado de Desarrollo de Infraestructuras Energéticas I (FICDIE I), donde están el dinero de las pensiones de los trabajadores. Ese cobro no se convierte automáticamente en un reembolso a los dueños de cuotas: el fondo conserva sus propias decisiones de inversión y distribución.
Los bonos de deuda de los fondos de pensiones siguen otro calendario. Haina Investment debe pagar los de su quinta emisión el 16 de febrero de 2034 y los de la sexta el 1 de marzo del mismo año; ambos generan intereses semestrales, con tasas de 8.15% y 8.10%, respectivamente. Las emisiones de Itabo devuelven capital el 8 de diciembre de 2031, el 27 de enero de 2032 y el 23 de febrero de 2032, con intereses trimestrales. Las emisiones de Enadom examinadas tienen vencimientos entre 2034 y 2035. Cada empresa responde ante quienes conservan sus títulos.

El segundo regreso es el de las cuotas del Fondo de Inversión Cerrado de Desarrollo de Infraestructuras Energéticas I. Su vencimiento está fijado para el 22 de junio de 2053, aunque el reglamento contempla una liquidación programada que podría comenzar a partir del año veinte, según las condiciones del mercado. Antes pueden existir distribuciones de beneficios o ventas de cuotas a otros inversionistas. Ninguna de esas posibilidades equivale a un pago anual garantizado.
Una decisión reciente lo demuestra. El 30 de abril de 2026, el comité de inversiones aprobó no distribuir dividendos del ejercicio 2025. AFI Universal comunicó que la mayor parte de las utilidades provenía de valoraciones de cartera y no de beneficios líquidos realizados. El dinero disponible se reservó para gastos y compromisos del portafolio. El valor de la participación puede aumentar mientras los inversionistas todavía esperan una distribución en efectivo.
El tercer horizonte es el de las acciones de Manzanillo. Esa participación societaria no vence cuando se paga un préstamo. El fondo puede seguir como propietario, recibir dividendos si la empresa genera utilidades y acuerda repartirlas, o recuperar valor al vender su participación.
Cuando Manzanillo empiece a vender electricidad, se abrirá la etapa en que la obra deberá sostener con ingresos lo que hoy sostiene con financiamiento. Para las pensiones, el recorrido de regreso tendrá escalas: de la planta a sus acreedores y accionistas; de las inversiones al patrimonio del fondo; y de este a los fondos de las pensiones que compraron sus cuotas. El ahorro de los trabajadores ya está comprometido en esas relaciones.
Cuando Manzanillo encienda sus turbinas, los trabajadores que aportaron el dinero a través de los fondos de pensiones sin ser consultados todavía tendrán una cuenta por cobrar. Sus ahorros habrán contribuido a levantar un negocio que deberá devolver capital y producir ganancias capaces de regresar para pagar sus pensiones. Entre la inauguración de la planta y ese retorno pueden pasar años, pagos de deuda y decisiones sobre el reparto o no de beneficios. Para el trabajador que puso el dinero sin escoger los socios ni sentarse en los consejos de administración, el resultado se verá en cuánto creció el ahorro del trabajador, qué rentabilidad obtuvo y si con ello mejoró lo que recibirá de pensión. Allí se decidirá si la promesa y el negocio de Manzanillo también iluminó su retiro.
Tomado periódico Panorama

